M.D.Tech小讲堂 | 新能源汽车如何重新定义胶黏剂价值?
传统燃油车上,胶黏剂的存在感并不强——填缝、减震、贴内饰,角色止于辅料。
电动车时代,一切都在改写。
电池包、电机、电控、热管理、轻量化车身、低VOC座舱……新部件带来了新需求,胶黏剂被推上前台。它现在需要同时兼顾连接、封闭、散热、电隔离、防火、缓冲、防腐和环保,一道工序承载多重使命。
市场数据也印证了这一点:2025年全球电车胶黏剂规模约250亿元,2032年有望攀升至770亿元以上,年复合增速超过17%。资本与技术的涌入,恰恰说明它的战略地位已今非昔比。
四大现实挑战,倒逼胶黏剂角色升级
电池结构集成化,机械紧固件退场
CTP、CTC等方案大幅缩减结构件数量(降幅约40%),体积利用率提升20%。螺栓无法密布,胶黏剂取而代之——既实现大面积连接,又为电芯膨胀提供缓冲,同时规避壳体开裂风险。
高压部件工况严苛,性能要求跃升
电机、电池、电控对胶黏剂的诉求远不止粘接,导热、绝缘、阻燃、耐温变缺一不可。导热胶和灌封胶同时承担散热路径构建与高压元器件保护双重职能。
轻量化带来异种材料连接难题
铝镁合金、碳纤维、工程塑料大量应用,热膨胀系数差异巨大,焊接工艺受限。结构胶作为柔性过渡层,配合纳米填料改性后,可显著提升长期粘接稳定性与耐水性。
座舱健康标准收紧,内饰胶加速革新
车顶、门板、仪表台等内饰件,既要牢固,又要低散发,还要兼容高速施胶与快速固化工艺。
全车各域,用胶逻辑各不相同
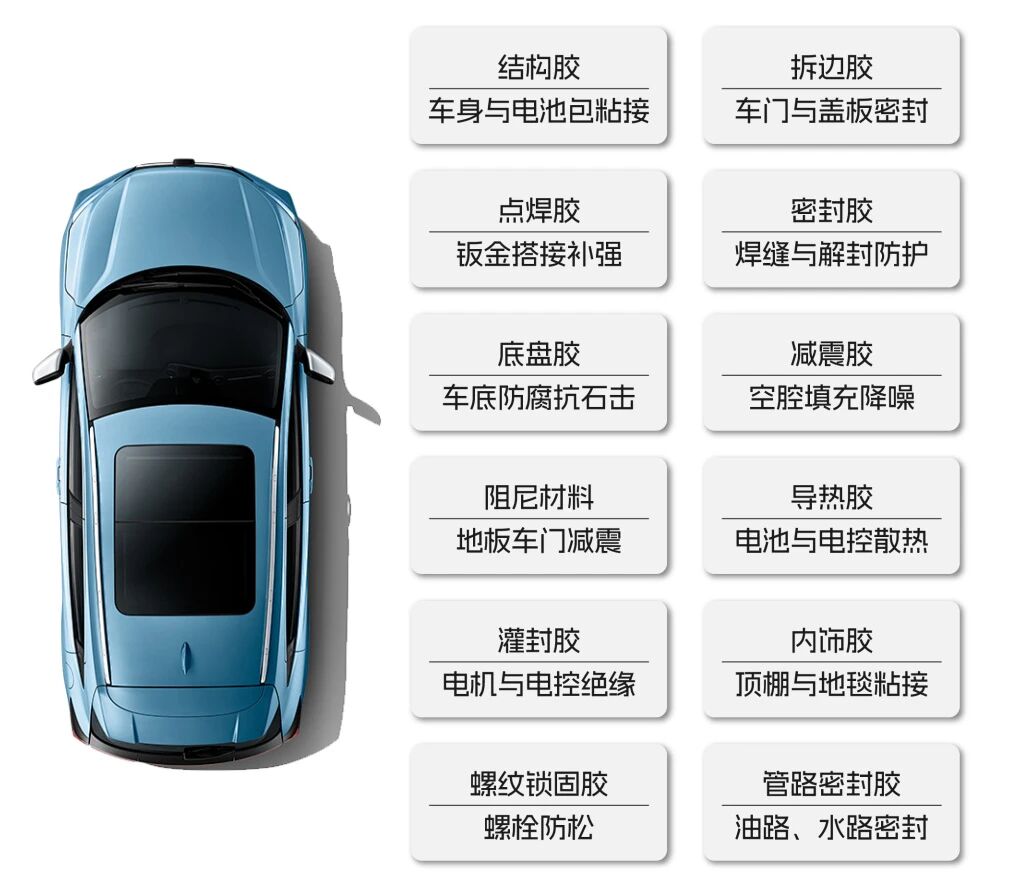
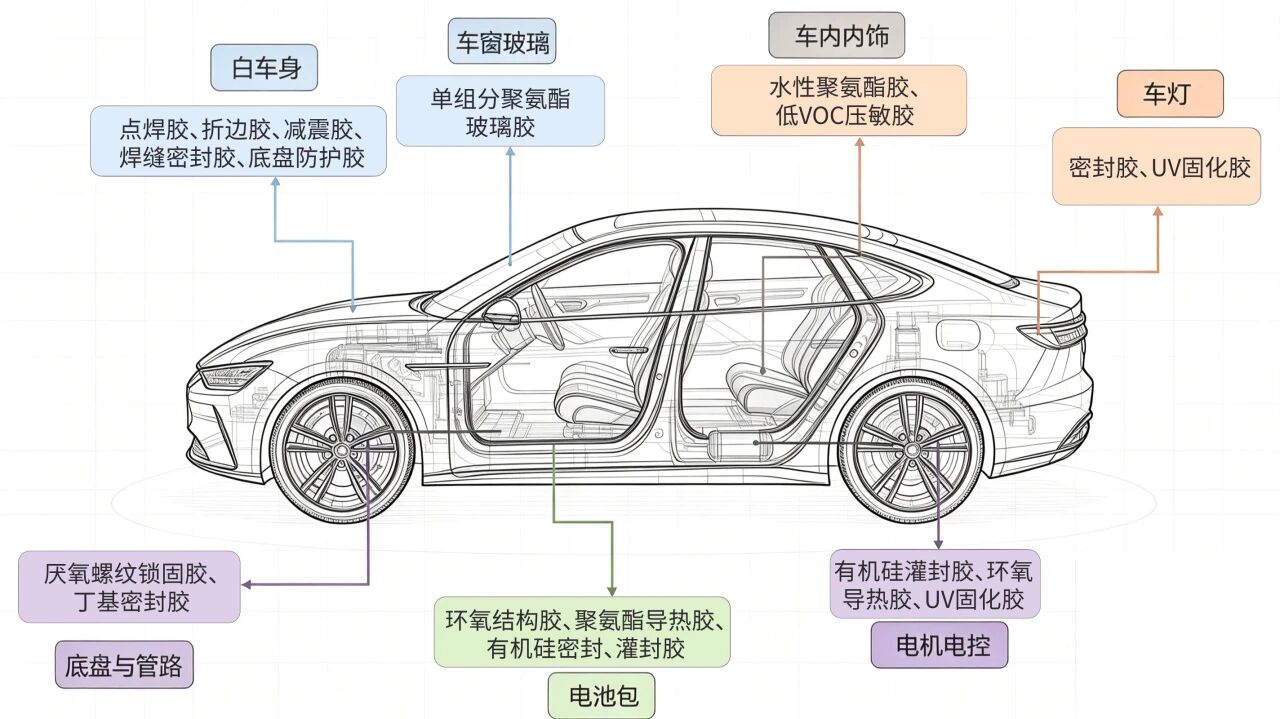
胶黏剂在整车中的分布覆盖白车身、电池系统、电机电控、车灯、座舱内饰、玻璃及底盘管路等区域。
四大材料体系,各有所长
环氧、聚氨酯、有机硅、丙烯酸四类体系各有侧重,选型取决于受力状态、温度范围、环保要求及工艺条件:
环氧:高粘接强度、耐化学品,适合承载结构
聚氨酯:高弹性、耐动态疲劳,擅长缓冲密封
有机硅:宽温域稳定、电绝缘出众,宜于严苛电子防护
丙烯酸:固化迅捷、附着力广,水性/热熔形态契合内饰环保趋势
未来方向:从“功能单一”走向“系统集成”
胶黏剂正从辅料跃升为电动车产业链中的核心功能材料,演进方向清晰可见:
绿色化:生物基产品加速替代高VOC旧体系,内饰应用首当其冲
复合化:单一粘接功能升级为“粘接+导热+绝缘+阻燃+缓冲+密封”多位一体
高可靠:长期服役需耐受温度冲击、湿热老化、振动疲劳及电解液侵蚀,耐久性成为硬指标
工艺协同:配合自动化点胶、瞬干固化及CTC/CTB一体化装配,胶黏剂需与产线节拍无缝衔接